


PLANINVESTで始めてよかった!
喜びの声を多数いただいております。
こんなお悩みありませんか?
貯金・NISAだけで、この先足りるのか
コツコツ積み立ててはいるものの、増えている実感が薄い。収入は安定しているのに、資産が思うように伸びていかない。今のままでいいのか、確信が持てない。
01
物価は上がるのに、現金は増えない
毎年のように値上げのニュースが続く一方、預金の金利はほぼゼロ。持っているだけで、現金の価値は少しずつ目減りしていく。インフレへの備えができていない。
02
本業が忙しく、運用に時間を割けない
情報を集める時間も、相場を追う余裕もない。かといって、何もしないまま時間だけが過ぎていくのも避けたい。手間をかけずに続けられる方法を探している。
03
そんな方におすすめなのが
新築アパート投資という選択

なぜオススメするのか?
Why
POINT
01
収入源は家賃だから、
金融情勢に左右されない

株式やFXは、相場次第で価値が大きく動きます。一方、不動産は現物資産。収入を生むのは相場ではなく、そこに住む人の需要です。数ある投資の中でもミドルリスク・ミドルリターンに位置し、日々の値動きを追いかける必要がありません。NISAやiDeCoと同様に、短期のお金儲けではなく、長期的な運用を考える方に向いています。
POINT
02
インフレに強く、
現金の目減りに備えられる

物価が上がれば、家賃も建築費も上がります。現金は持っているだけでは価値が下がりますが、実物資産である不動産と、そこから生まれる家賃収入は物価に連動しやすい。インフレそのものを、味方にできます。
POINT
03
会社員の信用を、
資産に変えられる

安定した収入と勤続年数は、金融機関からの評価につながります。この評価は、株にもNISAにも使えません。会社員として積み上げてきた立場そのものを、資産形成の元手にできる。これが不動産投資の大きな特徴です。
POINT
04
給与以外に、
毎月の収入が生まれる

入居者がいる限り、家賃は毎月入り続けます。一棟なら複数の部屋があるため、1室空いても他の部屋の家賃でカバーできる。区分の1室所有と違い、収入がゼロになる月が生まれにくい構造です。


こんな方に向いています
Reccomend
将来、お金の心配をしたくない
公的年金だけでは足りないと感じているなら、給与以外の収入源を今のうちに用意しておく。毎月の家賃収入は、退職後もそのまま続く収入です。早く始めるほど、返済を終えた後の期間が長くなります。
FIRE
FIRE(早期リタイア)を視野に入れている
毎月の家賃収入を再投資に回せば、規模を段階的に広げていくことができます。実際に、PLANINVESTで投資を行い、FIREを実現されたオーナー様もいらっしゃいます。
大きく増やすより、堅実に積み上げたい
値動きに一喜一憂するのではなく、家賃という実需に支えられた収入を積み上げていく。さらに団体信用生命保険を活用することで、万一の際にもご家族に負債は残りません。守りを固めながら増やす、という選択です。
実際の運用イメージ
Simulation
実際の運用イメージをご紹介します。
30代オーナー A様のケース
表面利回り
7.2
%
物件価格
113,000,000円
家賃収入/月
679,500円
返済額/月
458,793円
運用費/月
50,738円
毎月の
手残り額169,969
円
年間収支額
2,039,628
円
40代オーナー B様のケース
表面利回り
7
%
物件価格
120,265,000円
家賃収入/月
715,500円
返済額/月
425,200円
運用費/月
62,618円
毎月の
手残り額227,682
円
年間収支額
2,732,184
円
20代オーナー C様のケース
表面利回り
6.7
%
物件価格
100,397,000円
家賃収入/月
580,500円
返済額/月
360,300円
運用費/月
55,193円
毎月の
手残り額165,007
円
年間収支額
1,980,084
円
PLANINVESTが選ばれる理由
Reason
長期運用を見据えた性能設計
ZEH-M Oriented(断熱等級5・一次エネ等級6)に、木造でRC級の遮音性能「Ffine50」。長く選ばれ続ける住まいだから、空室に強く、資産価値も落ちにくい。10年後も20年後も稼働する物件を、性能から設計しています。
01
入居率99%、
入居者に選ばれるデザイン
美意識に働きかける外観と、分譲マンション級の内装。ハイドアや天井カーテンボックスなど、細部までこだわった空間は、入居者に「住みたい」と思わせます。デザインの質が、高い入居率を支えています。
02
仕入れから管理まで、ワンストップ

仕入れ〜建築〜販売〜管理まで自社で対応。オーナー1200名/4800戸の実績に基づき、ずっと安心して任せられます。
03
万一のとき、家族に資産が残る
万一のときは、残された返済が保険で完済されます。ご家族に残るのは、無借金のアパートと、毎月の家賃収入。生命保険とは違う、"資産を遺す"かたちです。※保険内容は商品により異なります
04
これからの資産形成
現金のままでは、もったいない。
このままと、もう一歩で
これだけ差がでます。

物価が上がれば、家賃も上がる。現金は目減りしますが、実物資産と家賃収入は物価に連動します。インフレそのものを、味方にできます。
オーナー様の声
Voices
A.Kさん
37歳
会社員
不動産経験なし
貯蓄に関しては、不動産に一任
NISAと株は続けていましたが、値動きに一喜一憂して疲れていました。毎月家賃が入る実物資産を足したことで資産全体が安定。区分より一棟のほうが効率が良いと実感しています。
E.Oさん
32歳
会社員
区分マンション保有
区分から1棟へ、事業転換した
区分を1室持っていましたが、手残りが無いのが悩みでした。区分を増やしても残りが劇的に増える期待はないので、アパートを購入し手残りを増やす事が出来ました。手残りを貯めて次のアパートの自己資金にする予定です。
A.Kさん
45歳
自営業
投資信託/株の経験あり
現金・株に、実物資産を足して分散
現金と株だけではインフレが不安で、資産の一部を実物へ。立地の良い新築一棟は入居も安定していて、ポートフォリオの分散先として納得しています。
データで見るオーナー様
Data
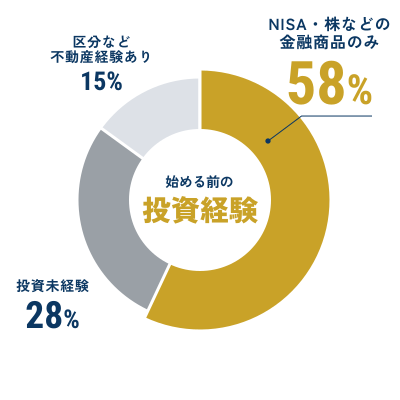
PLANINVESTのオーナー様は
不動産投資未経験の会社員の方が
大半を占めています。


PLANINVESTで
新築アパート投資を始めるまで
Flow
STEP
01
まずは無料で相談
STEP
02
ヒアリング・プランご提案
STEP
03
物件のご紹介
STEP
04
融資のお手続き
STEP
05
ご契約・お引渡し
STEP
06
不動産経営スタート
よくあるご質問
FAQ
安定した収入と勤続年数は、金融機関が評価する要素です。実際にPLANINVESTのオーナー様の68%は会社員の方です。ご年収やお勤め先の状況によって条件は変わりますので、まずは無料相談でご確認ください。
物件やご状況、金融機関によって異なります。手元の現金を残したまま始められるケースも多く、具体的な金額は個別のシミュレーションでご提示します。
入居者募集から契約、家賃回収、退去対応まで管理会社が対応します。オーナー様がされるのは、入金を確認いただくことが中心です。本業に支障が出ることはありません。
一棟の場合、複数の部屋があるため1室空いても他の部屋の家賃でカバーできます。1室のみを所有する区分と違い、収入がゼロになる月が生まれにくい構造です。PLANINVESTの平均入居率は99%、平均入居期間は6年です。
新築は当初の修繕費が抑えられ、入居者からも選ばれやすく、金融機関の融資期間も長く取れます。中古より購入価格は高くなりますが、長期で見た総収支と安定性で選ばれています。
大きな違いは、土地の所有・空室時の収入・資産規模の3点です。一棟は土地が資産として残り、空室リスクが分散され、融資期間も長く組めます。詳しくは上記の比較表をご覧ください。
ご相談・シミュレーションはすべて無料です。しつこい営業は一切いたしません。情報収集の段階でも、お気軽にご利用ください。
数字で確かめてください
Achievements
おかげさまで8ヶ月連続全国1位を受賞しました。
大手不動産査定サイト「マンションナビ」の全国不動産会社クチコミランキングにおきまして、多くのお客さまから高いご評価をいただいております。
※2019年9月度〜2020年4月度
平均利回り
7~9%
提携金融機関数
10行
管理戸数
1,500戸
管理アパート
160棟
入居率
99%
顧客満足度
96%
無料相談はこちら
Contact
所在地
〒103-0013 東京都中央区日本橋人形町3-11-7
THECORNER人形町5階
代表者
代表取締役 石原 亨
免許・登録
宅地建物取引業 東京都知事(2)第102797号
賃貸住宅管理業 国土交通大臣(01)第010389号
加盟団体
公益社団法人東京都宅地建物取引業協会
公益社団法人全国宅地建物取引業保証協会
取引銀行
千葉銀行・武蔵野銀行・三井住友銀行・商工組合中央金庫・第四北越銀行・群馬銀行・東京シティ信用金庫・千葉興業銀行・香川銀行・ハナ信用組合・静岡銀行・滋賀銀行・SBJ銀行・その他(順不同)
提携金融機関
オリックス銀行・auじぶん銀行・スルガ銀行・イオン住宅ローンサービス株式会社
© 2026 PLANINVEST inc. All rights reserved.